以前,时常看到许众中介类的播主,正在特地延长私卡行使的危机,目标当然是给他们我方争取点生意。
不过,他们的说法并非齐全是正在成立焦急,其刻画的是正在尽头景况查税时,可以存正在的危机。
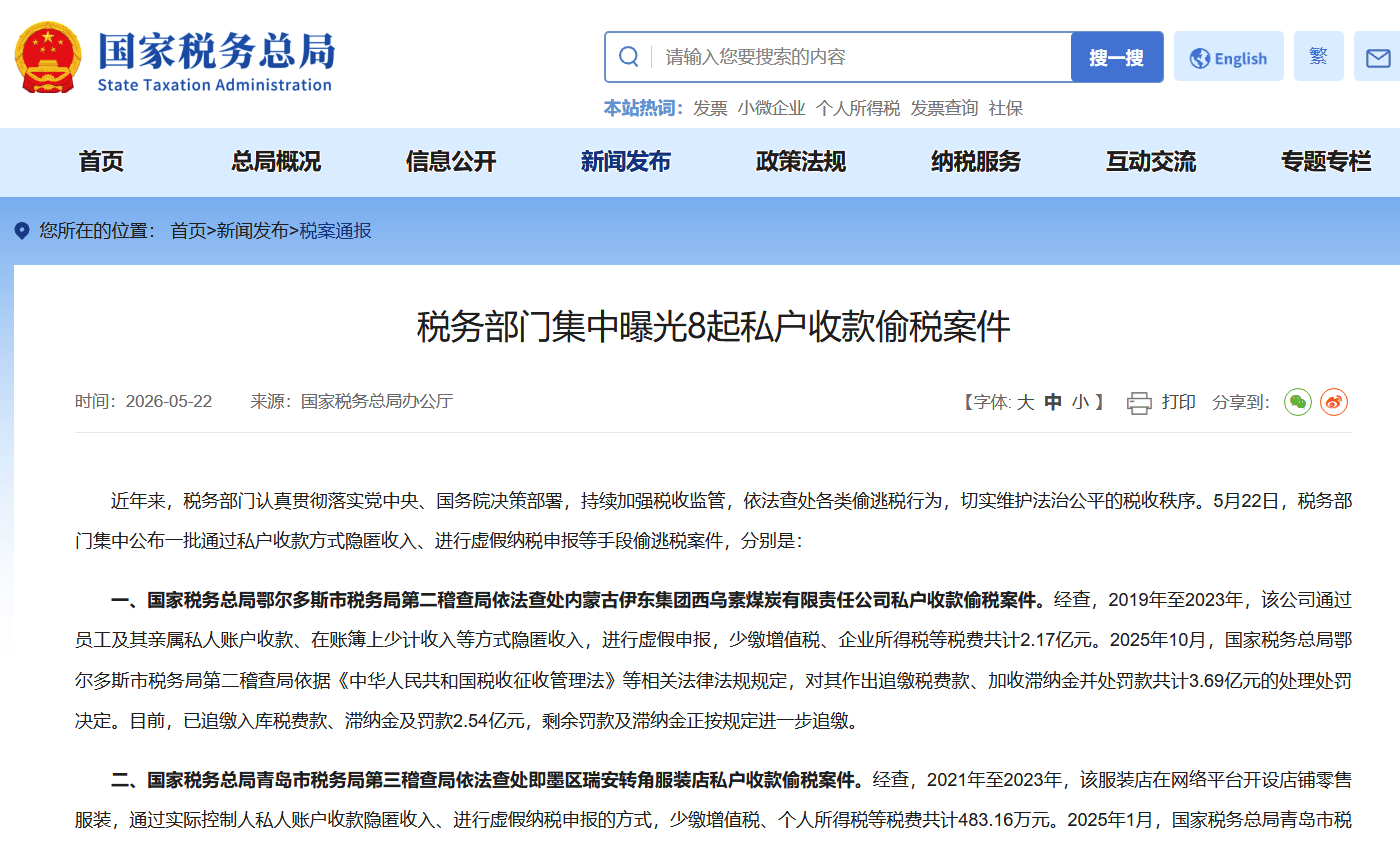
而特殊可惜的是,这种尽头景况,仍旧从外面上的可以,造成了实际,邦度税务总局正在2026年5月22日凑集曝光8起私户收款偷税的案件,恰是对这一类事项从揣测到实际发作确凿认。
至于说,为何这种原来认为不会较真的尽头景况,现正在就仍旧展示了呢?那还不是由于土地欠好卖了,其他各行各业的扩张措施减缓,处处都差钱。现正在,原故这类题目,仍旧不紧要了,紧要的是做好本身的“体检”,给出应对步调,避免踩坑。
不断从此,不少中小企业的老板风气于用部分银行卡、微信和支拨宝收筹划款,认为如许既容易,还能够避税,不断也没人查。但实际的景况却仍旧发作了改观,金税四期统统落地,税务大数据不光本身联网,还打通了与银行及各支拨平台的数据直连,私卡收筹划款早已从默认合理的章程造成了高危机筹划举动。
自己最欲望的是能助助中小企业,避免他们正在费力筹划中还对财税题目爆发焦急。不过,基于2025年和2026年宇宙众地税务察看的切实案例,本次把私卡收款的危机和价格等尽量讲透,每一个案件都是企业真金白银的教训,每一个案例都可以发作正在潜心勤恳筹划的商家身上。
2026年5月22日,邦税总局凑集曝光了8起私户收款偷税范例案件,掩盖了煤炭、打扮、粉饰、医疗、筑材和加油站等百般行业,从大型企业到个人户,无一幸免。这仍旧不是抽查,是宇宙性和编制性地收网,重点逻辑即是以数治税、资金流、发票流、货色流和讯息流,四流合一,只须囚系方答允,任何账外收入都遁然而大数据比对。
银行方面,部分账户单笔或单日累计超5万元自愿上报央行,大额、可疑贸易及时推送税务。微信或支拨宝方面,部分收款码纳入中心囚系,筹划性流水直接与税务编制对接。
正在税务检讨方面,能够通过大数据自愿比对对公收入、私户流水、开票金额、库存、社保、水电费,对数据差别过大的景况,编制直接预警。
现正在察看不再只查当年或前一两年,而是倒查2019-2024年扫数私户流水。以前打擦边球所 “省” 的税,现正在连本带利算总账,幸运藏的钱,晨夕要把更众都吐出来。
此中被查的大企业,如内蒙古伊东煤炭,通过员工及支属私户收款遁匿收入,少缴税款2。17亿元,最终补税加滞纳金,以及罚款,合计高达3。69 亿元。
被查的中小企业,如湖南婴商养分食物公司,通过支属私户收款,少缴税款226。68万元,最终补税加滞纳金,以及罚款,合计486。8万元。
被查的小微企业,如昌吉某粉饰公司,用7张私卡收装修款,少缴税款76。5万元,补税加滞纳金,以及罚款,合计118。44万元。被查的个人户,如青岛某打扮店,私户收款遁匿收入,少缴税款483。16 万元,合计补税加滞纳金,以及罚款,合计840。47万元。
结论特殊精确,没有“小就不查”的说法,惟有囚系 “查不查你”,或者有没有列队到你的。一朝企业或个人户被查,众年的利润一夜就可以归零。
许众老板只看到容易的好处,阴谋 “避税” 的小利,却蔑视了背后补税、滞纳金和罚款,以至是刑事负担的致命危机。
依据《税收征收管束法》第63条的划定,私户收款遁匿收入,同时还不按十足收入申报征税的一面,就属于偷税,处分轨范征求:补缴十足少缴税款;加收逐日万分之五滞纳金(1年约18%的欠税息金);还要处以少缴税款 0。5-5倍的罚款。
本次的八大案例中,三家是偷税金额亲昵翻倍,或者是仍旧翻倍的耗费,许众企业仍旧把这些款子实行了分拨或者消费,不清除要卖房、贷款,以至是卖公司来补税的景况。
老板用私户收筹划款,会隐隐部分与企业的资产界线,触发 “公法律人品行抵赖”,也被称为“刺破公司的面纱”。
公司负债时,思通过崩溃来担当有限负担,但债权人正在独揽私卡收货款的证据后,可申请法院条件老板用部分房产、存款或股票等资产清偿。
倘若十足产物均申报征税,就齐全没有需要图省事用私卡收款。至于说开设公司账户可以存正在的烦杂等题目,囚系方面应当对小微企业等简化流程。从四川众地的景况看,美容院、诊所和餐饮店等开设公众账户的圭臬,显着没有中大型企业那么烦杂,以至局部银行能够只用一个U盾,老板们用起来题目不大。
固然众次修订的法律说明等对行使刑事负担苛酷限度,但依旧存正在被究查刑事负担的危机。好比“法释〔2024〕4号”第三条划定,征税人有刑法第二百零一条第一款划定的遁避缴征税款举动,正在公安陷阱立案前,经税务陷阱依法下达追缴报告后,正在划定的刻期或者准许延缓、分期缴纳的刻期内,足额补缴应征税款,缴纳滞纳金,并十足执行税务陷阱作出的行政处分裁夺的,不予究查刑事负担。不过,五年内因遁避缴征税款受过刑事处分或者被税务陷阱予以二次以上行政处分的除外。
这即是咱们时常听到的,某些网红或明星偷税金额广大,但最终没被究查刑事负担的原故。管你用什么格式,搞到钱来补了税和罚款,通常都没事。那么屡次连接去偷税的,是少数“上瘾”的人,实际中这类人并不众。
偷税罪固然是7年就封顶,但也不欲望正途筹划的企业们去偿试,究竟这是能够通过事前合理筹办,且本钱相对较低的格式就治理的题目,又不是杀人纵火,就不要给我方搞那么大的危机回来了。
许众老板明领会有危机,却仍心存幸运,总认为 “别人没事,我也会没事”。这些误区,凑巧是被查的重灾区。
这种说法确实有必然的原因,菜商场商贩这类主体,确实能够不消太忧虑。但要戒备我方的收入流水量,倘若每月都数十万元,以至上百万元的时分,要坚强放弃私户收款。
由于大数据自愿筛查,仍旧和范围无合了。正在2025-2026年被查的案例中,小微企业、个人户占比超六成;编制自愿比对 “开票少、私户流水众、行业税负偏低”,非常户会被直接锁定,无需人工筛查。
倘若是正在经济焕发区域的商户,有可以会手工把你挑出来,目前不管你。究竟税务部分再有其他更紧要的事务要做。倘若是正在经济欠焕发区域的小商户,那你就必然不要存正在幸运情绪了,查的即是你。
这类做法无效,金税四期监控再有单日累计,以至是按月累计等筛选和预警格式,拆分成众笔的小额款子,照样可以会预警。况且经常的小额疾进疾出,反而容易被标志为可疑贸易,以至会被优先察看。
这类做法照样跑不掉,法人代外、股东、员工、直系支属账户十足能够联系核查,只是检讨职员要费事少许。就算这类职员三缄其口,但付款方也能够一并被查,客户们为了脱身,就不会那么对峙或装疯卖傻了。
倘若真是极小的地摊类的生意,确实能够如许以为,但时间确实变了,以前是 “人盯人”,检讨职员确实查然而来。现正在是大数据盯人,以至一面地方仍旧用上AI判辨,还并入了银行、税务和支拨平台的及时互通数据,扫数流水都有印迹,随时可以被查。
筹划收入(货款、办事费和工程款等)十足走对公账户。开通企业微信或支拨宝收款码,公示官方收款账户给客户。仍旧私卡等收到的货款,要尽疾转入公户并备注 “货款”,实时并入核算,以低浸合系危机。
合同、发票、资金和货色讯息流一律,扫数的原料款、人工付出和光阴用度等付出,足额获得进项发票或切实支拨凭证,私户与公司交游的借债或还款,最好订立订交,并正在转账是把摘要或备注写了然,还要定期结清这类交游款。
按期查对收入、流水和开票数据,差别要实时呈现和调治。中心监控法人、股东和支属账户,避免大额经常收付款。如有史册遗留题目,要主动补税并变动账务,争取正在查处前仍旧处置完毕。
私卡收筹划款,看似省事且省税,实则是拿企业运气、部分资产,以至是人身自正在赌运气。
2025-2026年,每天都有企业因私卡收款被查、罚款、崩溃,每一个案例都是凄惨的教训。正在金税四期下,没有法外之地,惟有合规筹划才可以持久。
此时,不得不慨叹一句,清除了现金的今世社会,许众人当成是天邦。本来,从现正在“收网”的景况看,这也许和高位让某些人接盘的房产相通,最终成为了小商家们的镣铐。
那么,题目也随着来了,既然以资金控税,正在外面上本就成熟,现正在,现实操作上也齐全可行,为何还要死抱着“以票控税”呢?返回搜狐,查看更众。

评论(0)